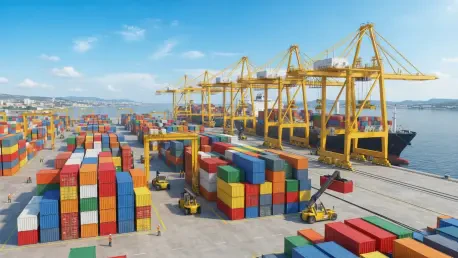
La resistencia de las líneas navieras a implementar programas masivos de salidas canceladas ha generado una presión descendente sobre los fletes en las rutas transpacíficas durante las últimas semanas. Este fenómeno representa un cambio notable en la estrategia comercial de las grandes alianzas marítimas, que anteriormente solían retirar capacidad de manera coordinada para evitar el desplome de las tarifas spot. Sin embargo, en el contexto actual, la urgencia por asegurar contratos de volumen y la entrada en servicio de nuevos buques portacontenedores de gran tamaño han modificado las reglas del juego. Las empresas cargadoras ahora gozan de una posición negociadora más sólida, aprovechando un mercado donde la oferta de espacio supera ligeramente a la demanda real de transporte. Aunque la normalización es evidente, este proceso se desarrolla de forma asimétrica, afectando primero a los trayectos hacia la costa oeste antes de trasladarse con la misma intensidad a los corredores europeos de carga pesada.
Dinámicas de Precio: El Equilibrio Entre la Oferta y la Demanda
El análisis de las tendencias actuales revela que los índices mundiales de contenedores han iniciado un descenso progresivo en sus componentes clave, especialmente en el eje Este-Oeste. Esta situación se deriva de una moderación en el consumo global y de una gestión más fluida de las terminales portuarias, que han logrado reducir los tiempos de espera de forma considerable en los puntos de atraque. A pesar de los intentos aislados por parte de algunas navieras de aplicar recargos adicionales por congestión, la realidad del mercado impone una corrección a la baja necesaria. Las consultoras internacionales especializadas en logística observan que el temor a ceder terreno frente a competidores directos ha paralizado la implementación de las denominadas salidas en blanco. En lugar de amarrar barcos, las compañías prefieren operar con factores de utilización menores, lo que inyecta una liquidez de espacio que presiona los fletes hacia niveles mucho más racionales tras la volatilidad.
Aun con la tendencia bajista actual, resulta imperativo señalar que los precios del transporte marítimo todavía se encuentran en un plano superior respecto a los registros históricos previos a las crisis de suministros. Se estima que, en comparación con el inicio de los ajustes en febrero de este ciclo, los fletes hacia ciertos puertos de la costa este mantienen incrementos que superan el doscientos por ciento en términos acumulados. Esta brecha indica que la normalización no implica necesariamente un retorno a los precios mínimos del pasado, sino más bien la consolidación de una nueva base de costes operativos para el sector. Los propietarios de la carga deben entender que la industria se mueve ahora en un entorno de mayor transparencia, pero con una estructura de gastos fijos más elevada debido a las exigencias medioambientales actuales. La velocidad del retroceso de las tarifas es notablemente más lenta que la rapidez con la que escalaron, sugiriendo un ajuste de larga duración para todos los actores.
Factores de Adaptación: Geopolítica y Estrategias Logísticas Modernas
La configuración de las rutas comerciales globales sigue estando condicionada por la inestabilidad en zonas críticas como el estrecho de Ormuz y el Mar Rojo. Aunque inicialmente estos conflictos provocaron una escalada de incertidumbre y la implementación de recargos de emergencia por combustible, el sistema logístico ha demostrado una capacidad de adaptación resiliente. La mayoría de los buques de gran calado ya habían modificado sus trayectos de forma preventiva, desviándose por el Cabo de Buena Esperanza mucho antes de que las tensiones alcanzaran su punto máximo actual. Este desvío estratégico, aunque incrementa los tiempos de tránsito y el consumo de carburante, se ha integrado de manera orgánica en las planificaciones de las cadenas de suministro de las grandes multinacionales. En consecuencia, el impacto operativo de los eventos geopolíticos recientes ha sido más limitado de lo previsto, permitiendo que los fundamentos económicos vuelvan a dictar la evolución de los costes del sector.
Para concluir este análisis sobre la evolución del mercado marítimo, quedó demostrado que la capacidad de respuesta de los cargadores ante la volatilidad de los precios fue la clave para mitigar los efectos de las crisis sucesivas. Las empresas que priorizaron la digitalización de su logística y la diversificación de sus proveedores lograron navegar los picos de costes con una eficiencia superior a la de sus competidores menos preparados. Se recomendó encarecidamente que, ante la fase de normalización actual, los gestores de la cadena de suministro evitaran la complacencia y aprovecharan este periodo de relativa calma para renegociar contratos de largo plazo bajo condiciones más favorables. La implementación de herramientas de análisis predictivo y la monitorización constante de los índices de fletes se establecieron como prácticas fundamentales para anticipar futuros ajustes. En última instancia, la flexibilidad operativa y la solidez en las relaciones fueron los pilares para el éxito logístico.